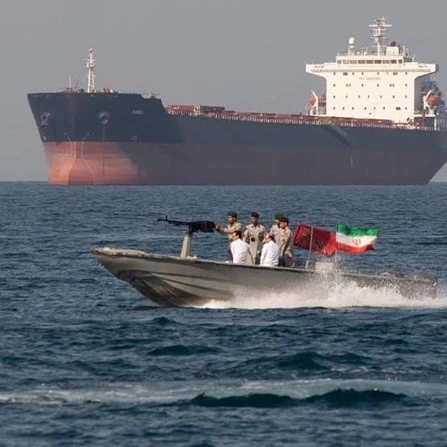
2026 সালে আন্তর্জাতিক ল্যান্ডস্কেপ "একাধিক বাধা এবং কাঠামোগত বিচ্যুতি" দ্বারা চিহ্নিত করা হয়। একদিকে, ভূ-রাজনৈতিক দ্বন্দ্ব সারা বছর ধরে অব্যাহত রয়েছে: হরমুজ প্রণালীতে শিপিং সঙ্কট, যা বছরের শুরুতে বিস্ফোরিত হয়েছিল, পারস্য উপসাগরে জাহাজের জন্য সময়সূচী ব্যাহত এবং ঊর্ধ্বমুখী বীমা প্রিমিয়ামের দিকে পরিচালিত করেছিল, যার ফলে মধ্যপ্রাচ্যে রপ্তানি তীব্রভাবে হ্রাস পেয়েছে। অন্যদিকে, বাণিজ্য সুরক্ষাবাদ তীব্র হয়েছে; ইউরোপীয় ইউনিয়নের কার্বন বর্ডার অ্যাডজাস্টমেন্ট মেকানিজম (সিবিএএম) 2026 সালে তার আনুষ্ঠানিক লেভি পর্যায়ে প্রবেশ করেছে, যখন মার্কিন যুক্তরাষ্ট্র, ভারত, তুরস্ক এবং বেশ কয়েকটি দক্ষিণ-পূর্ব এশীয় দেশ একই সাথে বাজার অ্যাক্সেসের প্রয়োজনীয়তা এবং অ্যান্টি-ডাম্পিং ব্যবস্থা কঠোর করেছে। ফলস্বরূপ, চাইনিজ সিমলেস পাইপ রপ্তানির সাথে সম্পর্কিত প্রাতিষ্ঠানিক খরচ উল্লেখযোগ্যভাবে বেড়েছে। ইতিমধ্যে, উত্তর আফ্রিকা এবং দক্ষিণ-পূর্ব এশিয়ার মতো অঞ্চলে ত্বরান্বিত তেল ও গ্যাসের উন্নয়ন এবং পাইপলাইন নির্মাণ নতুন বৃদ্ধির সুযোগ তৈরি করেছে, যা এই উদীয়মান বাজারগুলির দিকে প্রথাগত মধ্যপ্রাচ্যের শক্ত ঘাঁটি থেকে দূরে রপ্তানি বাজারের কাঠামোর একটি পরিবর্তনকে চালিত করেছে।
শুল্ক তথ্য অনুসারে, জানুয়ারি থেকে সেপ্টেম্বর 2026 পর্যন্ত চীনের ক্রমবর্ধমান পাইপের রপ্তানি 4.5388 মিলিয়ন টনে পৌঁছেছে - বছরে 0.78% বৃদ্ধি পেয়েছে - "স্থির বৃদ্ধির" প্রবণতা বজায় রেখেছে। যাইহোক, কাঠামোগত পরিবর্তনগুলি সামগ্রিক পরিসংখ্যানের চেয়ে অনেক বেশি গভীর: মধ্যপ্রাচ্যে রপ্তানি বছরে 30.92% কমেছে, মোটের তাদের অংশ 11.8 শতাংশ পয়েন্ট কমে গেছে। নাইজেরিয়া এবং আলজেরিয়া শীর্ষ দুটি রপ্তানি গন্তব্য হিসাবে আবির্ভূত হয়েছে এবং ড্রিল পাইপের অনুপাত 6 শতাংশের বেশি পয়েন্ট বৃদ্ধি পেয়েছে। সংক্ষেপে, 2026 চীনের নিরবচ্ছিন্ন পাইপ রপ্তানিতে একটি দ্বৈত পরিবর্তন দেখেছে: লক্ষ্য বাজারে একটি পরিবর্তন এবং পণ্যের মিশ্রণে একটি সমন্বয়। নিম্নলিখিত বিভাগগুলিতে, আমি 2026 সালে চীনের বিরামবিহীন পাইপ রপ্তানির বৈশিষ্ট্য বিশ্লেষণ করব-মোট আয়তন, গঠন এবং প্রভাবের কারণগুলি পরীক্ষা করে-এবং রপ্তানি দৃষ্টিভঙ্গির একটি সংক্ষিপ্ত মূল্যায়ন অফার করব।
I. মোট বিজোড় পাইপ রপ্তানির বিশ্লেষণ
অপারেশনাল ছন্দের পরিপ্রেক্ষিতে, 2026 সালে রপ্তানি একটি ওঠানামা ঊর্ধ্বমুখী গতিপথ অনুসরণ করে। জানুয়ারি-ফেব্রুয়ারিতে, মধ্যপ্রাচ্য থেকে জোরালো চাহিদা রপ্তানির পরিমাণ বেশি রাখে। মার্চ মাসে, হরমুজ প্রণালীতে শিপিং সঙ্কট - বিঘ্নিত সময়সূচী এবং ক্রমবর্ধমান বীমা প্রিমিয়ামের দ্বারা চিহ্নিত - ডেলিভারি বিলম্ব বা অন্য বন্দরে শিপমেন্টের পুনঃরুটিং, যার ফলে রপ্তানিতে মাসিক হ্রাস ঘটে। এপ্রিল থেকে জুন পর্যন্ত, বিকল্প শিপিং রুট প্রতিষ্ঠিত হওয়ায়, রপ্তানির পরিমাণ ধীরে ধীরে পুনরুদ্ধার হয়। জুলাই থেকে সেপ্টেম্বর পর্যন্ত সময়কাল ঐতিহ্যগত পিক ঋতু হিসেবে চিহ্নিত, উত্তর আফ্রিকায় পুনরুদ্ধারের মাধ্যমে আরও শক্তিশালী হয়; ফলস্বরূপ, সেপ্টেম্বরে রপ্তানি 572,500 টন-এ প্রত্যাবর্তন করে - বছরের জন্য তুলনামূলকভাবে উচ্চ স্তর - টানা দুই মাসের জন্য মাসে মাসে ইতিবাচক বৃদ্ধিকে প্রতিফলিত করে। 2025 সালের পুরো বছরের জন্য 6.2828 মিলিয়ন টন মোট রপ্তানির পরিমাণের তুলনায়, 2026 সালের প্রথম নয় মাসের ভলিউম সেই চিত্রের 72.2% প্রতিনিধিত্ব করে - আগের বছরের একই সময়ের মধ্যে রেকর্ড করা 71.7% থেকে কিছুটা এগিয়ে - নির্দেশ করে যে রপ্তানির গতি ভালভাবে নিয়ন্ত্রিত রয়েছে।
২. বিজোড় পাইপ জন্য রপ্তানি কাঠামো বিশ্লেষণ
1. পণ্যের ধরন দ্বারা ভাঙ্গন
শুল্ক তথ্য অনুসারে, জানুয়ারী থেকে সেপ্টেম্বর 2026 পর্যন্ত চীনের সিমলেস পাইপের রপ্তানি 4.5388 মিলিয়ন টনে পৌঁছেছে। পণ্যের ধরন অনুসারে একটি ভাঙ্গন নিম্নলিখিতগুলি প্রকাশ করে: তেল এবং গ্যাস তুরপুনের জন্য বিজোড় পাইপগুলি 1.4926 মিলিয়ন টন (32.9%); তেল এবং গ্যাস পাইপলাইনের জন্য বিজোড় পাইপ 1.1920 মিলিয়ন টন (26.3%); অন্যান্য বিজোড় পাইপ 1.6157 মিলিয়ন টন (35.6%); বয়লার পাইপ 211,400 টন (4.7%); এবং ভূতাত্ত্বিক ড্রিলিং/কেসিংয়ের জন্য বিজোড় পাইপগুলি 27,100 টন (0.6%)।
2025 সালের পুরো বছরের জন্য পণ্য কাঠামোর তুলনায়, তেল এবং গ্যাস পাইপলাইন এবং ড্রিলিং এর জন্য বিজোড় পাইপগুলির মধ্যে সবচেয়ে উল্লেখযোগ্য স্থানান্তর ঘটেছে। 2025 সালে, লাইন পাইপ রপ্তানি 2.1077 মিলিয়ন টনে পৌঁছেছে, যা মোটের 33.5% এবং এটিকে শীর্ষস্থানীয় রপ্তানি বিভাগে পরিণত করেছে। জানুয়ারী থেকে সেপ্টেম্বর 2026 পর্যন্ত, এই শেয়ারটি 26.3%-এ নেমে এসেছে - 7.2 শতাংশ পয়েন্টের পতন। লাইন পাইপ প্রাথমিকভাবে দীর্ঘ-দূরত্বের তেল এবং গ্যাস ট্রান্সমিশন পাইপলাইন নির্মাণের জন্য ব্যবহৃত হয়; তাই, চাহিদা দরপত্রের সময় এবং মধ্যপ্রাচ্য, মধ্য এশিয়া এবং দক্ষিণ আমেরিকার মতো অঞ্চলে বড় আকারের পাইপলাইন প্রকল্পের শুরুর উপর অত্যন্ত নির্ভরশীল। 2026 সালে, মধ্যপ্রাচ্যের বেশ কয়েকটি পাইপলাইন প্রকল্প ভূ-রাজনৈতিক অস্থিতিশীলতা এবং তহবিল সংক্রান্ত সমস্যার কারণে তাদের দরপত্র বিলম্বিত হয়েছে। তদ্ব্যতীত, সৌদি আরব এবং সংযুক্ত আরব আমিরাতের সার্বভৌম সম্পদ তহবিলগুলি তাদের বিনিয়োগের ফোকাস গার্হস্থ্য পরিশোধন, পেট্রোকেমিক্যাল এবং নতুন জ্বালানি প্রকল্পের দিকে স্থানান্তরিত করেছে, যা তেল এবং গ্যাস লাইন পাইপের চাহিদা কমিয়ে দিয়েছে।
বিপরীতে, ড্রিল পাইপের শেয়ার 2025 সালে 26.7% থেকে বেড়ে 32.9%-এ 6.2 শতাংশ পয়েন্ট বৃদ্ধি পেয়েছে। ড্রিল পাইপ সরাসরি তেল ও গ্যাস তুরপুন এবং নিষ্কাশন কার্যক্রমের সাথে যুক্ত। 2026 সালে উচ্চ তেলের দামের মধ্যে, সেক্টরটি স্থিতিস্থাপকতা প্রদর্শন করেছিল; গভীর এবং অতি-গভীর কূপের সক্রিয় বিকাশ-উল্লেখ্যভাবে উত্তর আফ্রিকায়-ড্রিল পাইপের চাহিদায় উল্লেখযোগ্য বৃদ্ধি ঘটায়।
2. দেশ অনুসারে ভাঙ্গন
রপ্তানি গন্তব্যের বিষয়ে, চীনা সীমলেস পাইপ রপ্তানির জন্য শীর্ষ 10টি দেশ জানুয়ারি থেকে সেপ্টেম্বর 2026 পর্যন্ত মোট 50.97% এর জন্য দায়ী। যদিও এটি এখনও বাজারের অর্ধেকেরও বেশি প্রতিনিধিত্ব করে, তবে ঘনত্বের স্তর টানা দুই বছর কমেছে - 52.45% থেকে কমে 2025-2025-এ রপ্তানি 52.47%। বাজার ক্রমবর্ধমান বৈচিত্র্যময় হয়ে উঠছে।
2024-2025 এর তুলনায়, র্যাঙ্কিংয়ে উল্লেখযোগ্য পরিবর্তন হয়েছে। সংযুক্ত আরব আমিরাত (UAE) 2024 এবং 2025 সালে প্রথম স্থানে রয়েছে, যথাক্রমে 524,900 টন এবং 680,700 টন রপ্তানি পরিমাণ। যাইহোক, জানুয়ারী থেকে সেপ্টেম্বর 2026 পর্যন্ত, UAE তে রপ্তানি বছরে 59.19% কমে 213,700 টন হয়েছে, যার ফলে এটি সপ্তম স্থানে নেমে গেছে। কুয়েত, যা 2025 সালে দ্বিতীয় অবস্থানে ছিল (514,600 টন), সম্পূর্ণভাবে শীর্ষ দশ থেকে ছিটকে পড়ে, 2026 সালের প্রথম নয় মাসে রপ্তানি 140,300 টনে পৌঁছেছিল - প্রতি বছর-বছরে 53.34% হ্রাস। সৌদি আরবের রপ্তানি হয়েছে 98,700 টন, যা বছরে 34.85% কম। মধ্যপ্রাচ্যের প্রধান তেল-উৎপাদনকারী দেশগুলিতে রপ্তানির সমষ্টিগত পতন 2026 সালে চীনের নিরবচ্ছিন্ন পাইপ রপ্তানির সবচেয়ে উল্লেখযোগ্য প্রবণতা হিসাবে দাঁড়িয়েছে।
তাদের জায়গা নিচ্ছে উত্তর আফ্রিকা এবং দক্ষিণ-পূর্ব এশিয়ার দেশগুলো। জানুয়ারী থেকে সেপ্টেম্বর 2026 পর্যন্ত, নাইজেরিয়া 314,600 টন (একটি 6.93% শেয়ার) প্রাপ্ত চীনা সীমাহীন পাইপ রপ্তানির শীর্ষ গন্তব্য হয়ে উঠেছে। আলজেরিয়া 298,400 টন (6.58%) নিয়ে ঘনিষ্ঠভাবে অনুসরণ করেছে; দুই দেশই প্রথমবারের মতো শীর্ষ দুই স্থানে পৌঁছেছে। দক্ষিণ-পূর্ব এশিয়ায়, থাইল্যান্ড, ভিয়েতনাম এবং ইন্দোনেশিয়া যথাক্রমে 215,800 টন, 172,200 টন এবং 207,400 টন রপ্তানির পরিমাণ দেখেছে, যা স্থিতিশীল বা সামান্য ক্রমবর্ধমান চাহিদাকে প্রতিফলিত করে। ইতিমধ্যে, ভারত 257,200 টন সহ তৃতীয় স্থানে রয়েছে, যা উত্তর আফ্রিকা এবং দক্ষিণ-পূর্ব এশিয়ায় বিজোড় পাইপের চাহিদার স্থিতিস্থাপকতার উপর জোর দেয়।
III. 2026 সালে বিজোড় পাইপ রপ্তানিকে প্রভাবিত করার কারণগুলি৷
(1) মধ্যপ্রাচ্য সংঘাতের প্রভাব
মার্চ মাসে, হরমুজ প্রণালীতে শিপিং সংকট বছরের সবচেয়ে গুরুত্বপূর্ণ মোড় হিসাবে আবির্ভূত হয়। স্ট্রেইট দিয়ে যাতায়াতের বাধা, ক্রমবর্ধমান বীমা প্রিমিয়াম এবং জাহাজগুলিকে পুনরায় রুট করার সাথে যুক্ত খরচের সাথে মিলিত হওয়ার কারণে মালবাহী হার দ্বিগুণ হয়েছে। ফলস্বরূপ, কিছু বিদ্যমান চুক্তি হয় ডিফল্ট হয়েছিল বা অন্য বন্দরে সরিয়ে দেওয়া হয়েছিল, যার ফলে মধ্যপ্রাচ্যে চীনা রপ্তানি তীব্রভাবে হ্রাস পেয়েছে। ক্রমবর্ধমান তথ্যের দিকে তাকালে, জানুয়ারী থেকে সেপ্টেম্বর 2026 পর্যন্ত 16টি মধ্যপ্রাচ্যের দেশে চীনের সীমাহীন পাইপ রপ্তানি হয়েছে মোট 1.1641 মিলিয়ন টন-একটি হ্রাস 30.92% (বা 521,300 টন) এর তুলনায় 1.6851 মিলিয়ন টনের তুলনায় এই অঞ্চলের মোট রপ্তানি 2020 ভাগে কমেছে। 37.4% থেকে 25.6%, 11.8 শতাংশ পয়েন্ট কমেছে। যাইহোক, সেপ্টেম্বরের তথ্য একটি প্রান্তিক উন্নতি দেখিয়েছে। সেই মাসে মধ্যপ্রাচ্যে রপ্তানি 152,800 টনে পৌঁছেছিল, বেশ কয়েকটি দেশে মাসে মাসে উল্লেখযোগ্য বৃদ্ধির সাথে: ওমান (+87.62%), মিশর (+291.40%), সংযুক্ত আরব আমিরাত (+28.27%), কুয়েত (+298.02%), এবং কাতার (+1178.42%)-এ সমস্ত প্রকল্পের অগ্রগতি এবং অগ্রগতির সূচনা হয়েছে। এটি আংশিকভাবে চতুর্থ ত্রৈমাসিকে স্ট্রেটের মধ্য দিয়ে উত্তরণকে ধীরে ধীরে পুনরুদ্ধার করার কারণে হয়েছে, যা পূর্বে বিলম্বিত অর্ডারগুলির ঘনীভূত বিতরণকে সহজতর করেছে।
(2) উত্তর আফ্রিকায় সীমাহীন পাইপের চাহিদা বৃদ্ধি
উত্তর আফ্রিকা রপ্তানি কাঠামোর বর্তমান পরিবর্তনের প্রাথমিক সুবিধাভোগী হিসাবে আবির্ভূত হয়েছে। জানুয়ারী থেকে সেপ্টেম্বর 2026 পর্যন্ত, চীন নাইজেরিয়ায় 314,600 টন, আলজেরিয়াতে 298,400 টন এবং মিশরে 153,000 টন রপ্তানি করেছে। একসাথে, এই তিনটি দেশ 766,000 টন - চীনের মোট বিজোড় পাইপ রপ্তানির 16.9% প্রতিনিধিত্ব করে - যা মধ্যপ্রাচ্যের বাজারের প্রায় দুই-তৃতীয়াংশের সমান। নাইজেরিয়া এবং আলজেরিয়া শীর্ষ দুটি রপ্তানি গন্তব্য হিসাবে স্থান পেয়েছে, যেখানে মিশরে রপ্তানি বছরে 64.74% বৃদ্ধি পেয়েছে।
চাহিদার এই বৃদ্ধির প্রাথমিক চালকগুলি হল: 1. তেল এবং গ্যাস বিনিয়োগে একটি ঊর্ধ্বমুখী চক্র৷ নাইজেরিয়াতে, গভীর-জলের ব্লক এবং সমন্বিত পরিশোধন-পেট্রোকেমিক্যাল প্রকল্পগুলির বিকাশ-পেট্রোলিয়াম শিল্প আইনের কাঠামোর অধীনে-কেসিং এবং লাইন পাইপ সহ, বিশেষ করে ডাঙ্গোট শোধনাগার এবং এর সাথে সম্পর্কিত টার্মিনাল এবং পাইপলাইনগুলির সাথে তেল-দেশীয় টিউবুলার পণ্যের (OCTG) চাহিদা বাড়িয়েছে। ইতিমধ্যে, আলজেরিয়ার জাতীয় তেল কোম্পানী, সোনাট্রাচ, দক্ষিণের গ্যাস ক্ষেত্রের উন্নয়নে এবং রপ্তানি পাইপলাইনগুলির রক্ষণাবেক্ষণে বিনিয়োগ বাড়িয়েছে, যার ফলে উচ্চ-গ্রেডের লাইন পাইপ . 2. নিবিড় অবকাঠামো উন্নয়নের একটি সময়কাল স্থিরভাবে সংগ্রহ করা হয়েছে৷ আলজেরিয়ার উত্তর-দক্ষিণ জল স্থানান্তর প্রকল্পের মতো প্রকল্পগুলি, নতুন শহরগুলির উন্নয়ন এবং মিশরে ইউটিলিটি পাইপলাইন নেটওয়ার্কগুলির আপগ্রেডিং এবং নাইজেরিয়ায় আবাসন এবং বিদ্যুৎ পরিকাঠামোর উদ্যোগগুলি সমস্ত কাঠামোগত এবং তরল-পরিবহন পাইপের জন্য যথেষ্ট চাহিদা তৈরি করেছে চীনা উদ্যোগ-সিএনপিসি এবং সিনোপেক সহ-উত্তর আফ্রিকায় তেল ও গ্যাস ক্ষেত্রের পৃষ্ঠের অবকাঠামো, পরিশোধন এবং পাইপলাইন প্রকল্পগুলি গ্রহণ করে, পাইপিংয়ের জন্য সংশ্লিষ্ট চাহিদা একযোগে রপ্তানির দিকে পরিচালিত করে, যাতে অর্ডারের একটি স্থিতিশীল উত্স তৈরি করে. 4. প্রতিযোগিতামূলক ল্যান্ডস্কেপে পরিবর্তন: ইউরোপীয় এবং জাপানি সরবরাহকারীরা দেখেছেন, উৎপাদন ক্ষমতা হ্রাস পেয়েছে এবং উৎপাদন ক্ষমতা হ্রাস পেয়েছে। উত্তর আফ্রিকার বাজারে তাদের দামের প্রতিযোগিতায় পতন।
IV বিজোড় পাইপ রপ্তানির জন্য আউটলুক
জানুয়ারি থেকে সেপ্টেম্বর পর্যন্ত রপ্তানি কর্মক্ষমতা, চতুর্থ ত্রৈমাসিকের জন্য উত্পাদনের সময়সূচী এবং বৃহত্তর আন্তর্জাতিক ল্যান্ডস্কেপের উপর ভিত্তি করে, একটি স্থির বৃদ্ধির প্রবণতা বজায় রেখে 2026 সালে চীনের বিরামবিহীন পাইপ রপ্তানি প্রায় 6.3 মিলিয়ন টনে পৌঁছবে বলে অনুমান করা হয়েছে। 2027 সালের মধ্যে, রপ্তানির পরিমাণ আরও বেড়ে 6.4 মিলিয়ন টনে উন্নীত হবে বলে আশা করা হচ্ছে, যা বছরে 1.6% বৃদ্ধির প্রতিনিধিত্ব করে।